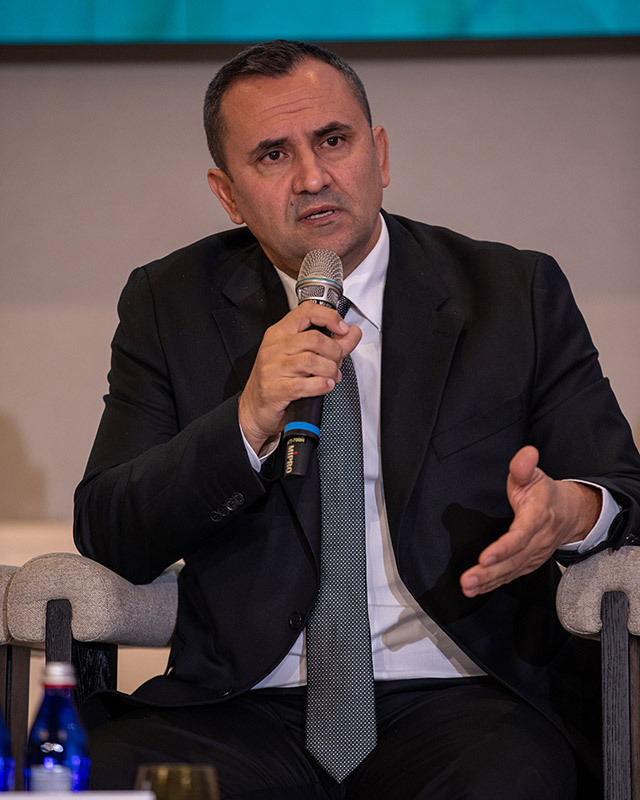
Adrian Nica, președinte al ANAF, a anunțat o schimbare în modul în care instituția evaluează riscul fiscal al companiilor din România. Noua strategie de monitorizare va pune un accent sporit pe analiza comportamentului fiscal al firmelor, pe relațiile comerciale cu partenerii și pe istoricul persoanelor care gestionează entitățile juridice. Această abordare vizează identificarea mai eficientă a riscurilor de neplată și a eventualelor fraude fiscale.
Conform declarațiilor făcute de Adrian Nica în cadrul evenimentului ZF & NNDKP, Dialoguri despre România, digitalizarea administrației fiscale și dezvoltarea sistemelor de analiză a datelor permit acum o monitorizare mult mai granulară. Prin aceste tehnologii, autoritățile fiscale pot evalua solicitările de rambursare și pot decide direcția controalelor fiscale pe baza unor criterii de risc mult mai precise, extrase direct din baza de date.
Un aspect central al noii metode de evaluare este urmărirea persoanelor fizice care au gestionat numeroase entități comerciale. Adrian Nica a subliniat că au fost identificate cazuri de persoane care, în decursul ultimilor zece ani, au deținut între 50 și 100 de companii. Aceste companii au fost ulterior abandonate de proprietari, proces care a generat arierate semnificative la bugetul de stat.
Analiza istoricului administratorilor devine, astfel, un instrument esențial în procesul de verificare fiscală. Șeful ANAF a explicat faptul că istoricul acestor persoane este acum un criteriu important în evaluarea solicitărilor de rambursare și în organizarea controalelor. Prin monitorizarea comportamentului trecut al administratorilor, instituția încearcă să prevină situațiile în care companiile sunt create și abandonate pentru a evita obligațiile fiscale.
Implementarea acestor mecanisme de control este facilitată de capacitatea de procesare a volumelor mari de informații prin sistemele informatizate. Această evoluție permite ANAF să treacă de la o verificare reactivă la una preventivă, bazată pe modele de comportament detectate automat. Astfel, riscul fiscal va fi calculat în funcție de partenerii de afaceri și de modul în care administratorii au gestionat entitățile anterioare.
Monitorizarea riscurilor fiscale și combaterea fraudelor reprezintă o prioritate constantă pentru autoritățile de aplicare a legii, atât la nivel național, cât și internațional. În acest context, colaborarea dintre instituțiile de control și utilizarea tehnologiilor avansate de analiză a datelor sunt esențiale pentru protejarea veniturilor bugetului de stat și pentru asigurarea unui mediu de afaceri echitabil.