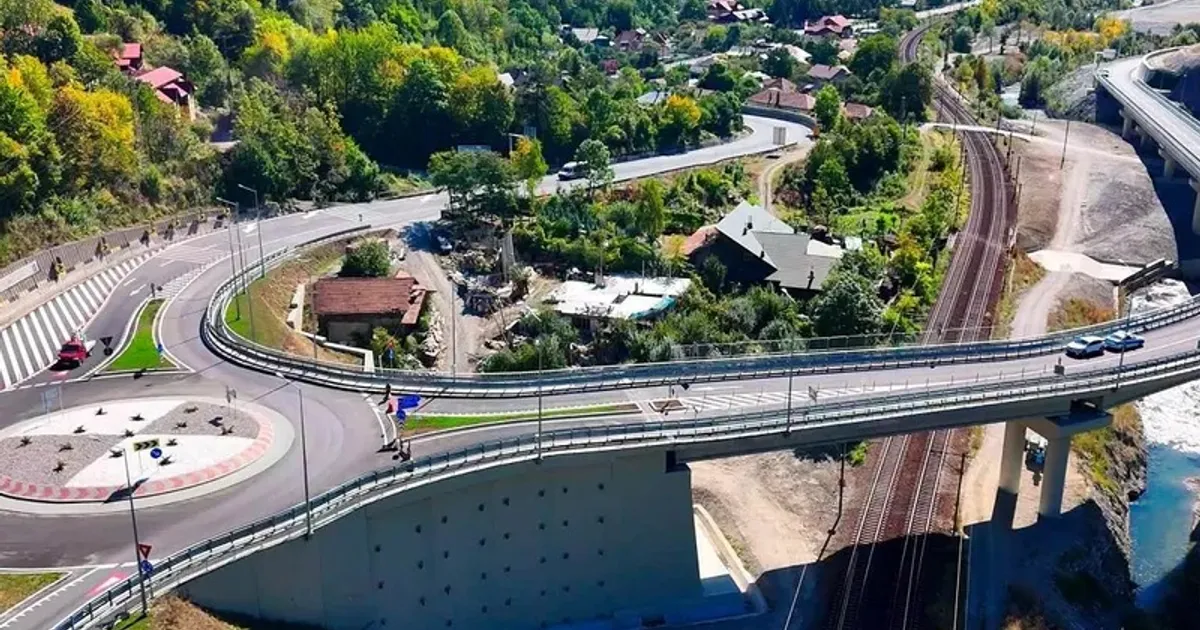
Camera de Conturi Prahova a identificat o problemă financiară majoră la Centura Comarnic, un segment de 6 km de drum care a fost inaugurat la 1 octombrie 2026. Raportul de audit publicat pe 12 octombrie 2026 semnalează o „gaură” contabilă de aproximativ 14.000.000 lei. Această sumă reprezintă un prejudiciu adus bugetului de stat prin majorări nejustificate ale valorii contractului și efectuarea unor plăți care nu respectau prevederile legale stabilite pentru proiectul respectiv.
Auditul a fost efectuat asupra situațiilor financiare centralizate ale UAJT Prahova pentru exercițiul financiar încheiat la 31.12.2025. Totuși, autoritatea a menționat că sfera investigației a fost limitată deoarece anumite tranzacții și operațiuni au fost ridicate de către Direcția Națională Anticorupție. Din cauza acestor cercetări penale în curs, auditorii nu au putut obține probe suficiente pentru a se pronunța cu certitudine asupra legalității și realității tuturor operațiunilor. În raport se precizează că au fost constatate erori cu influențe semnificative asupra situațiilor financiare.
O parte importantă a problemelor provine din majorarea nejustificată a Acordului contractual de execuție lucrări „Acces Rutier Complementar Descărcare A3 Comarnic”. UAJT Prahova a aplicat actele adiționale 17 și 19 în anul 2025, incluzând o cotă de 5% profit aferentă unor costuri suplimentare solicitate de antreprenor. Această practică a încălcat normele HG nr. 1/2018, care limitează compensațiile pentru forță majoră strict la recuperarea costurilor nete, fără a permite includerea beneficiului sau a oricărei alte forme de profit pentru constructor.
În cadrul acestor plăți, s-a constatat că o cotă de profit de 5% a fost decontată nelegitim în valoare de 6.781.924,30 lei, cu TVA. De asemenea, bugetul de stat a fost afectat de sume de 7.861.453,30 lei fără TVA pentru lucrări care făceau deja parte din Proiectul Tehnic de Execuție avizat de CNAIR în decembrie 2023. Auditorii explică faptul că aceste activități, precum consolidările, erau obligații contractuale certe și preexistente, care trebuiau executate fără a fi decontate suplimentar, deoarece intrau în prețul global forfetar al contractului.
Consiliul Județean Prahova a reacționat oficial, menționând că aceste contracte și decizii au fost adoptate în perioada administrației precedente. Instituția a anunțat că este în curs de contractare a unei expertize externe, independente și multidisciplinare, care să verifice aspectele tehnice, juridice și economice ale proiectului. În prezent, au fost create comisii de analiză, au fost emise certificate rectificative de plată și au fost inițiate rețineri din sumele datorate constructorilor pentru a corecta erorile semnalate de audit.
Proiectele de infrastructură din România sunt supuse unor controale riguroase de către organele de control, în special atunci când implică fonduri publice sau contracte cu caracter forfetar. În cazul acestor investiții, orice modificare a listelor de cantități trebuie să respecte echilibrul economic inițial pentru a nu altera modul de alocare a riscurilor între beneficiar și antreprenor. Monitorizarea acestor fluxuri financiare este esențială pentru prevenirea prejudiciilor aduse bugetului de stat în cadrul contractelor de achiziții publice.