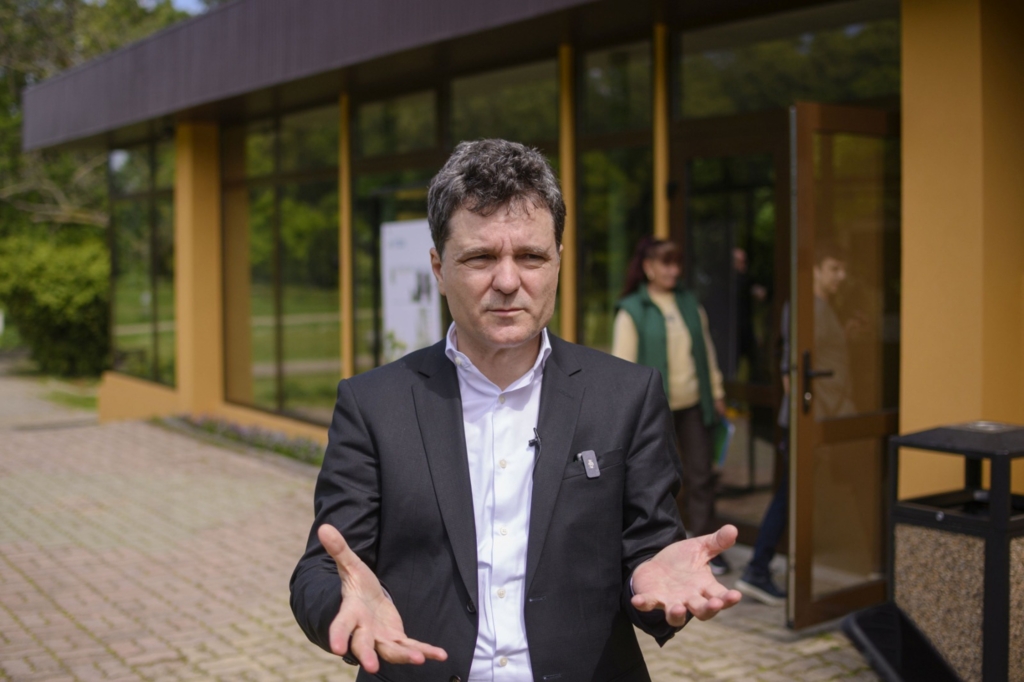
Președintele Nicușor Dan a fost notificat oficial de către reprezentanții Primăriei Predeal cu privire la emiterea unei adrese de înființare a popririi pe numele său. Această măsură de executare silită a fost declanșată de autoritățile fiscale locale ca urmare a neplății prelungite a impozitelor și taxelor locale. Debitele sunt aferente unei proprietăți deținute de șeful statului în stațiunea montană Predeal, situație care a dus la blocarea veniturilor sale.
Conform informațiilor financiare, Nicușor Dan înregistrează restanțe pentru un teren cu o suprafață de 7.460 de metri pătrați situat în localitatea Predeal. Suma totală datorată este de 280,52 de lei, dintre care 138,46 de lei reprezintă restanțe acumulate din anii anteriori. Această datorie a atras deschiderea unui dosar de urmărire silită, după ce sumele nu au fost achitate în termenele stabilite de lege.
Primăria Predeal a emis un anunț colectiv la data de 20 octombrie 2026, prin care informează că a demarat procedura de poprire pentru 161 de persoane. Numele complet al președintelui, Nicușor-Daniel Dan, apare pe această listă la poziția numărul 83. Actele administrative fiscale se consideră comunicate în termen de 15 zile de la afișarea anunțului la sediul Primăriei sau pe site-ul oficial al instituției.
Procedura de blocare a conturilor nu este o acțiune recentă, actele de înființare a popririi fiind datate încă din 7 septembrie 2026. Nicușor Dan fusese somat inițial în decembrie 2025 să își achite obligațiile, moment în care a fost emis un titlu executoriu și un proces-verbal de executare. Deoarece nu s-a solicitat mediere sau stins restanțele, direcția de taxe a aplicat măsuri care includ și sechestrarea bunurilor mobile sau imobile.
În declarațiile sale, președintele a recunoscut că are restanțe atât pentru terenul din Predeal, cât și pentru un autoturism aflat în localitatea Făgăraș. Referitor la achiziția imobiliară, Nicușor Dan a explicat că terenul a fost cumpărat pentru o sumă de între 170 și 180 de mii de euro, cu un credit bancar de 100 de mii de euro. El a precizat că a achitat ratele din 2007 până în prezent.
În cadrul procedurilor de executare silită prevăzute de Codul de procedură fiscală, autoritățile pot aplica măsuri coercitive atunci când contribuabilii nu își achită debitele în termenul legal de 15 zile de la primirea somației. În cazul în care plata nu este efectuată, instituțiile fiscale pot decide blocarea conturilor bancare sau sechestrarea bunurilor pentru recuperarea sumelor datorate către bugetul local.