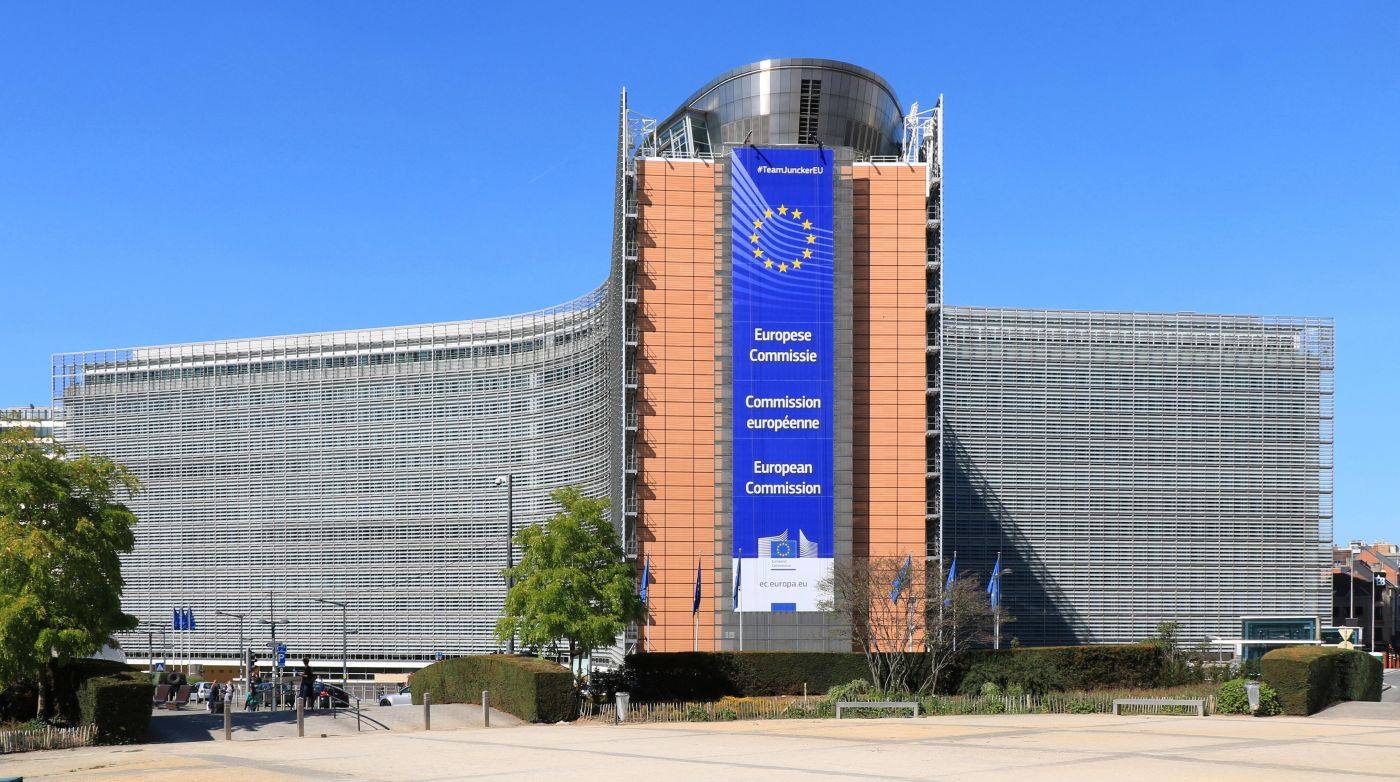
Comisia Europeană a inițiat proceduri oficiale de constatare a neîndeplinirii obligațiilor împotriva României, solicitând modificarea legislației fiscale aplicate fondurilor de pensii și societăților de asigurări de viață. Această acțiune vizează alinierea normelor naționale la regulile Uniunii Europene privind libera circulație a capitalurilor. Executivul Comunitar a semnalat că legislația actuală creează bariere discriminatorii pentru investițiile care traversează granițele statelor membre.
România face parte dintr-un grup de șapte state membre care vor primi scrisori de punere în întârziere, alături de Germania, Spania, Italia, Austria, Polonia și Portugalia. În acest context, Belgia va fi supusă unei investigații suplimentare, care extinde o procedură începută încă din anul 2020. Această investigație vizează atât asigurătorii de viață, cât și fondurile de pensii, pentru a verifica respectarea normelor europene de integrare financiară.
Problema centrală identificată de Comisie este tratamentul fiscal disparat acordat entităților naționale față de cele străine. În timp ce fondurile de pensii și asigurătorii de viață din România sunt scutiți de impozitarea veniturilor din investiții, entitățile similare din alte state UE sau din Spațiul Economic European sunt impozitate pe veniturile realizate pe teritoriul acestor țări. Această asimetrie fiscală afectează direct competitivitatea investițiilor transfrontaliere.
O altă deficiență semnalată vizează posibilitatea de deducere a rezervelor tehnice din veniturile impozabile. Entitățile naționale beneficiază de facilitatea de a deduce aceste rezerve, constituite pentru acoperirea obligațiilor viitoare față de clienți, însă fondurile și asigurătorii străini nu au acest drept. Comisia consideră că aceste practici contravin articolului 63 din Tratatul privind funcționarea Uniunii Europene și articolului 40 din Acordul privind Spațiul Economic European.
Statele vizate dispun de un termen de două luni pentru a răspunde scrisilor primite și pentru a remedia deficiențele fiscale semnalate de Bruxelles. Dacă răspunsurile furnizate nu vor fi evaluate ca fiind satisfăcătoare, Comisia Europeană va putea trece la etapa următoare a procedurii de constatare. Aceasta poate include emiterea unor avize motivate, proces care urmează să impună presiuni juridice suplimentare asupra statelor care nu își respectă obligațiile.
Această procedură de constatare a neîndeplinirii obligațiilor reprezintă un instrument juridic prin care Comisia Europeană monitorizează aplicarea dreptului comunitar în statele membre. În cazul României, această investigație se adaugă la alte solicitări recente de la Bruxelles privind respectarea obligațiilor privind taxele de trecere și vinietele, subliniind atenția instituției asupra conformității legislației naționale cu standardele europene de transparență și echitate fiscală.