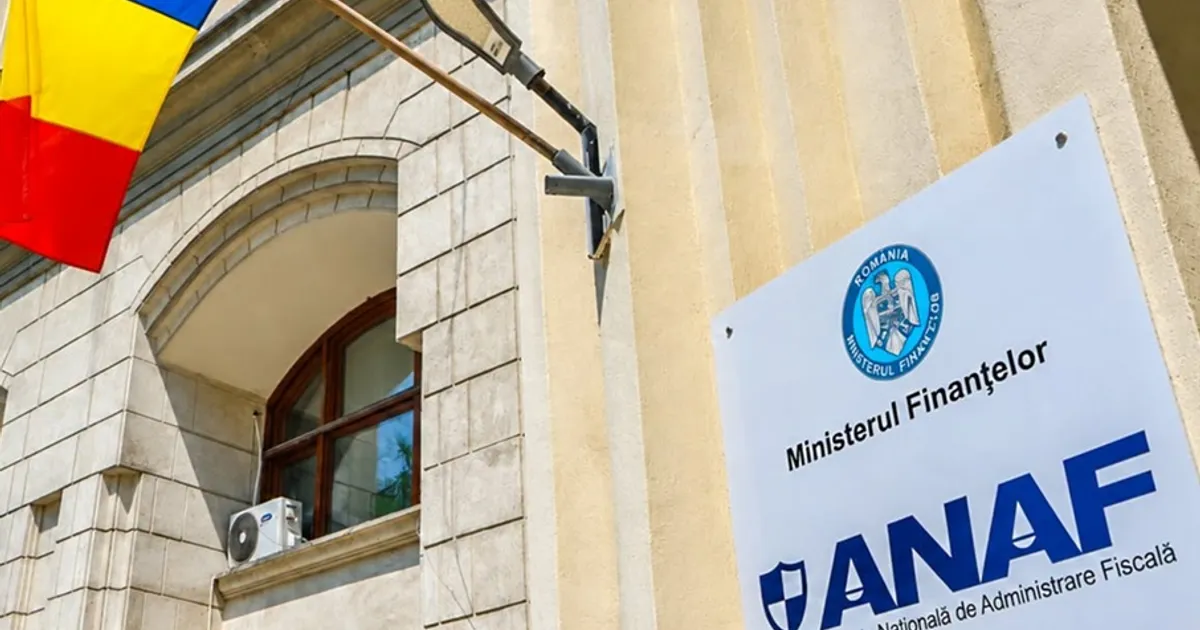
Agenția Națională de Administrare Fiscală a publicat, pe 21 octombrie 2026, un proiect de ordin care vizează simplificarea procedurii prin care contribuabilii pot stinge anumite datorii fiscale. Mecanismul propus permite transferul unor bunuri imobile în proprietatea publică a statului pentru a acoperi creanțele. Modificarea vizează în special eliminarea unei condiții care obligă firmele și persoanele fizice să repete inspecția fiscală pentru a putea beneficia de această modalitate de plată.
În prezent, procedura actuală, reglementată prin Ordinul nr. 6.942/2024, impune ca inspecția fiscală să fi fost efectuată în ultimele șase luni înainte de depunerea cererii. Această limită temporală înseamnă că o firmă verificată de ANAF cu opt luni sau chiar un an înainte de solicitare poate fi obligată să treacă printr-un nou control. Proiectul propune eliminarea acestui interval, astfel încât să fie suficient ca inspecția fiscală să fi fost efectuată pur și simplu înainte de depunerea cererii de dare în plată.
Argumentul central pentru această schimbare este faptul că limita de șase luni a fost introdusă printr-un ordin administrativ, fără a fi prevăzută expres de Codul de procedură fiscală. Conform referatului de aprobare, articolul 263 alineatul (6) din Codul de procedură fiscală impune efectuarea inspecției fiscale înainte de soluționarea cererii, dar nu stabilește un interval specific. Menținerea termenului actual poate determina efectuarea unor controale repetate, care sunt realizate exclusiv pentru a îndeplini o cerință procedurală de timp.
Procedura de dare în plată, reglementată prin articolul 263 din Legea nr. 207/2015, permite contribuabililor să nu achite integral în numerar obligațiile fiscale eligibile. În loc de plată directă, societățile pot solicita transferul unor terenuri sau construcții către stat, însă acceptarea nu este garantată automat. Autoritățile trebuie să analizeze situația juridică a bunului, valoarea acestuia și posibilitatea de utilizare a proprietății publice. Astfel, simpla existență a unui imobil în patrimoniul debitorului nu asigură aprobarea cererii.
Proiectul prevede că noile reguli vor fi aplicate și pentru cererile de dare în plată care sunt deja aflate în curs de soluționare la data intrării în vigoare. Totuși, actele procedurale îndeplinite legal înainte de aplicarea noilor dispoziții își vor păstra valabilitatea, iar efectele juridice deja produse nu vor fi afectate. Este important de menționat că această modificare nu înseamnă redeschiderea automată a tuturor cererilor care au fost respinse anterior de autorități.
Mecanismul de dare în plată reprezintă o modalitate distinctă de stingere a datoriilor, fiind diferită de vânzarea unui imobil către stat sau de executarea silită imobiliară. Această procedură este inițiată direct de către debitor și este condiționată de evaluarea strictă a bunurilor oferite. În cadrul reglementărilor fiscale din România, darea în plată este utilizată pentru a facilita recuperarea creanțelor de către stat, oferind în același timp o alternativă de gestionare a datoriilor pentru contribuabili.