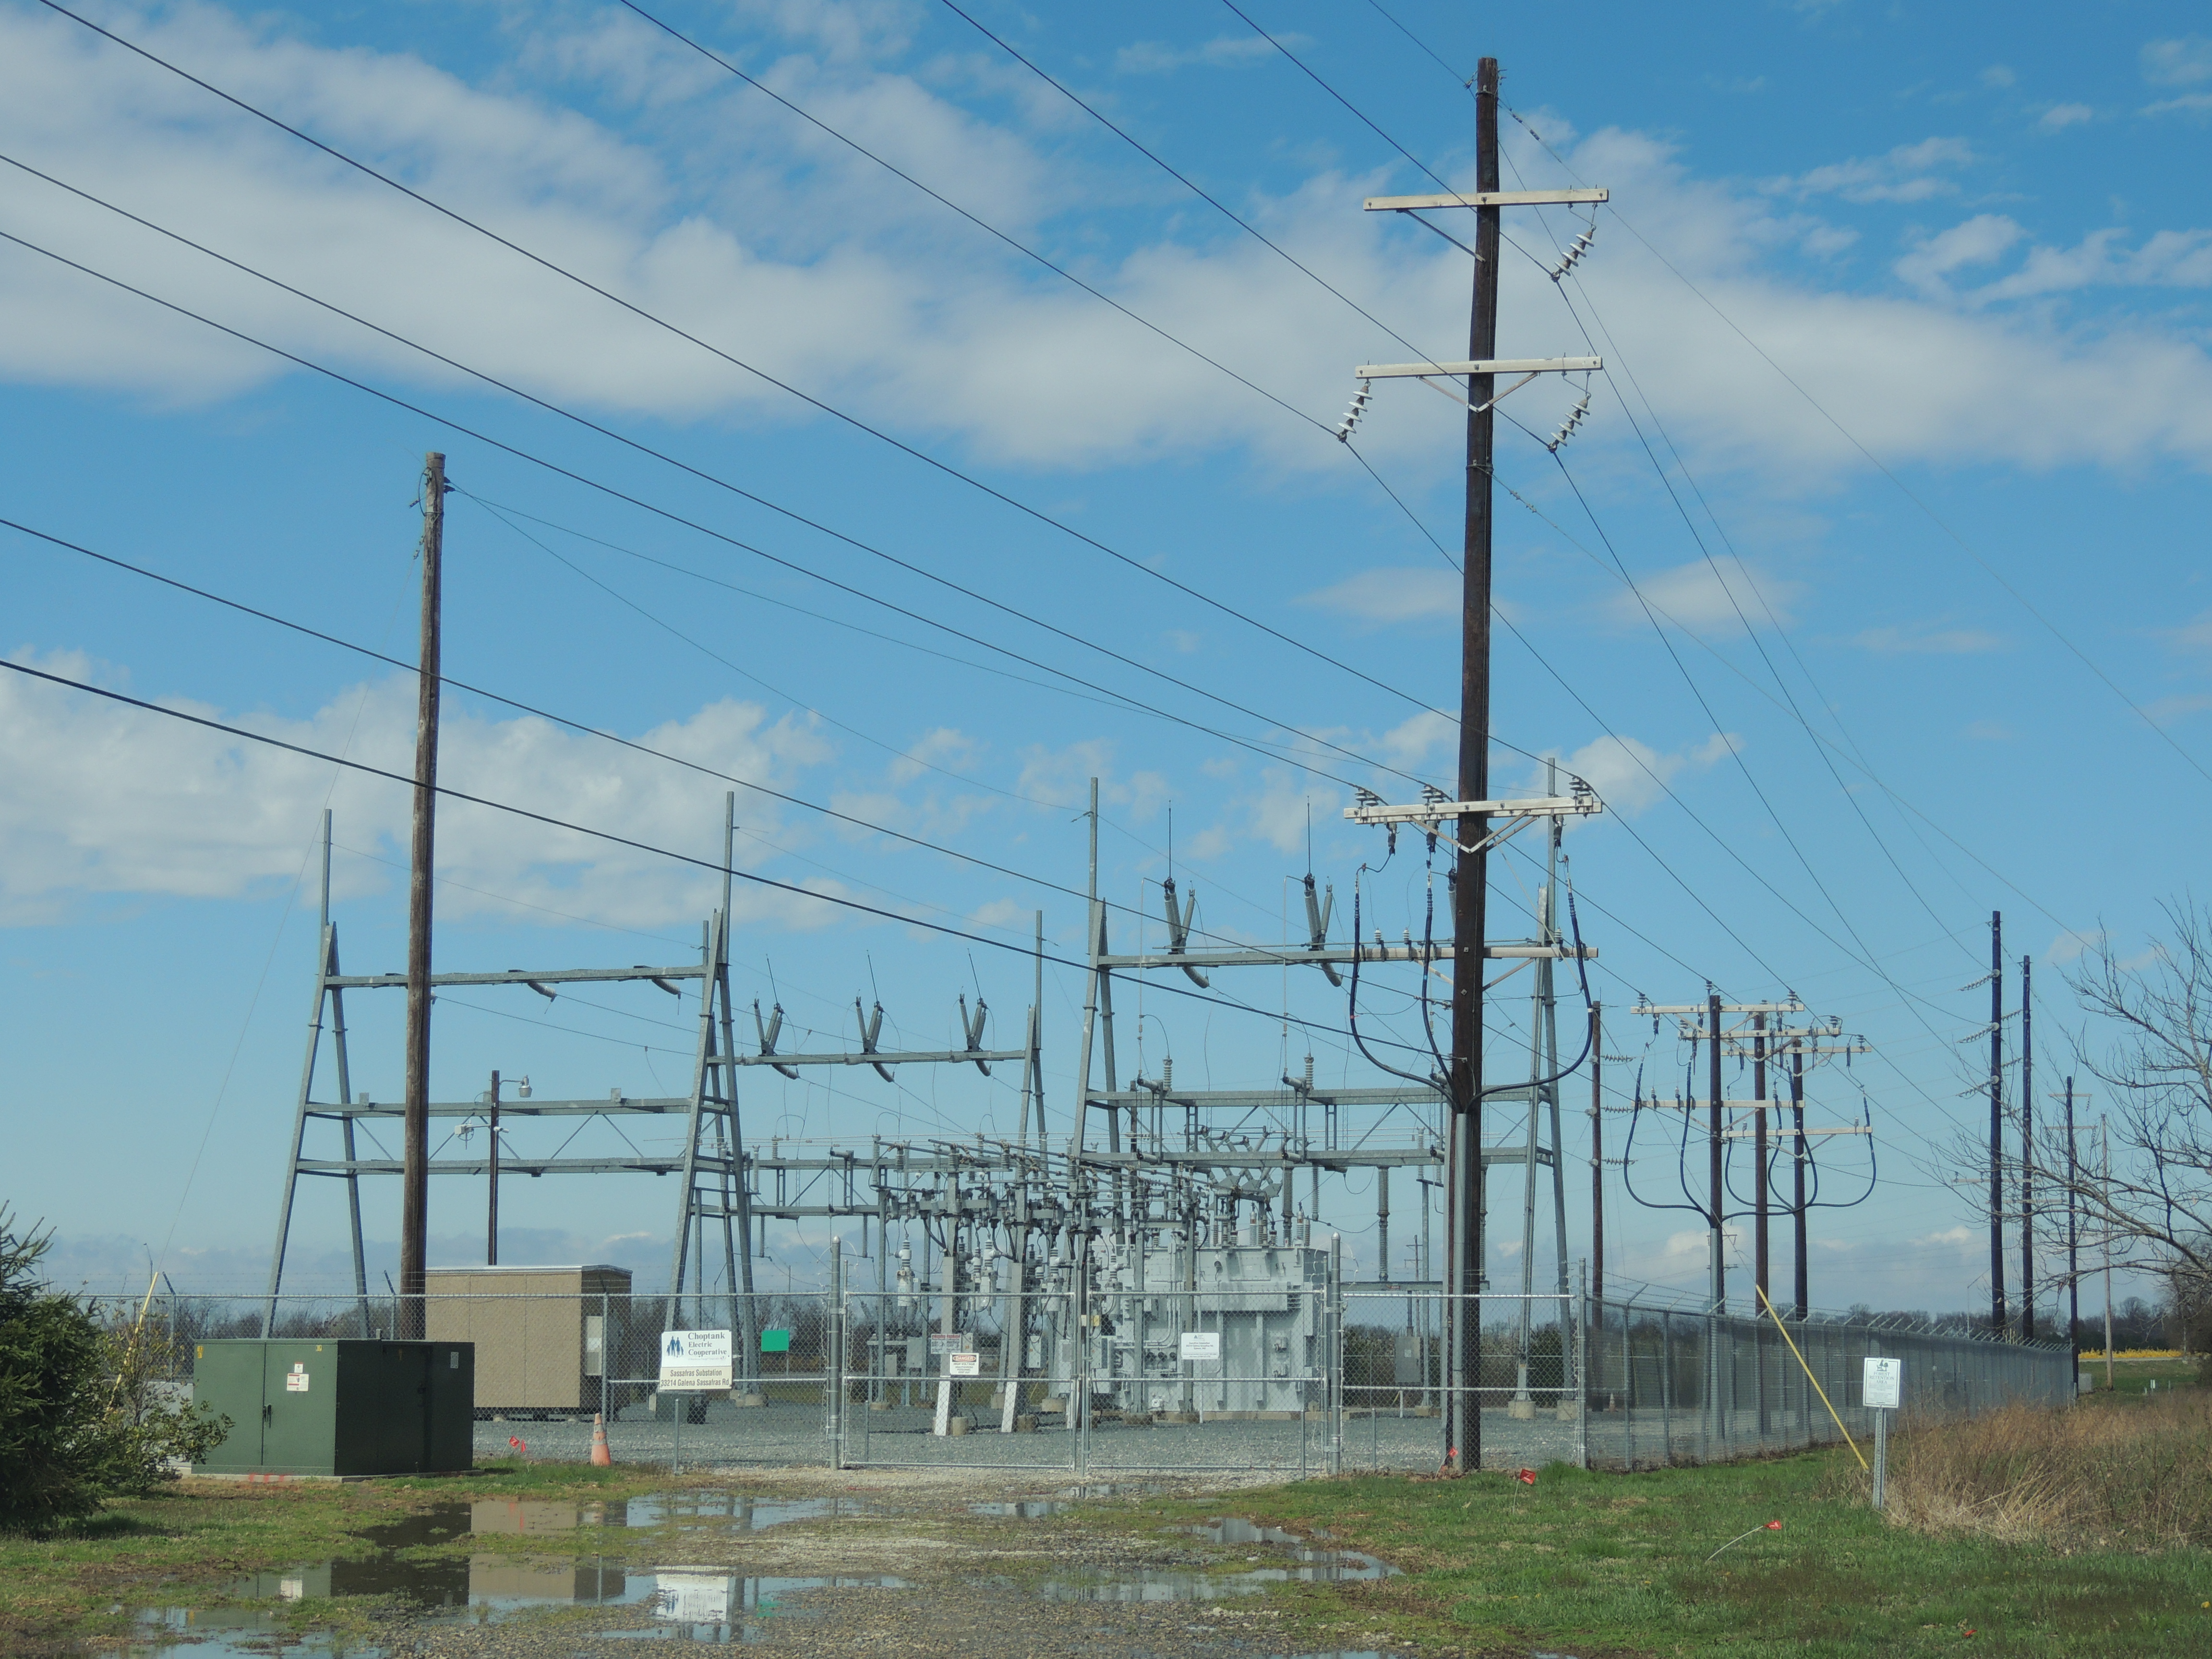
Sectorul energetic din România se confruntă cu o structură de prețuri care penalizează consumatorii prin mecanismul prețului marginal. Pe Piața pentru Ziua Următoare (PZU), gestionată de OPCOM, prețul energiei electrice nu este calculat pe baza costului mediu de producție din țară. În schimb, valoarea este stabilită de ultima ofertă acceptată, necesară pentru echilibrarea sistemului, ceea ce înseamnă că prețul este dictat de centrala cea mai scumpă care trebuie pornită, de regulă o centrală pe gaz sau pe cărbune.
Această realitate economică impune ca toate celelalte surse de energie, precum cele hidro, nuclear, eolian sau fotovoltaice, să vândă energia la același preț ridicat stabilit de capacitatea marginală. Deși aceste surse au costuri de producție mult mai mici, ele încasează aceeași sumă ca producătorii de energie din combustibili fosili. Rezultatul este un profit suplimentar pentru producătorii de energie ieftină, în timp ce diferența de cost este suportată direct de factura finală a consumatorilor români.
Problema este agravată de un cadru legislativ care blochează reformele necesare în sectorul energetic. Pentru a schimba situația, este necesară o modificare radicală a legislației privind piețele de energie, a legislației achizițiilor publice și a legii managementului corporativ. Fără aceste intervenții legislative, orice program de guvernare rămâne doar un exercițiu de retorică, deoarece actualele legi blochează sistematic progresul industriei și orice încercare de modernizare a rețelelor de distribuție sau a digitalizării acestora.
În ceea ce privește obiectivele strategice, Programul de Guvernare include șase direcții, însă eficiența lor este pusă sub semnul întrebării. De exemplu, deși se pune accent pe securitatea energetică și pe creșterea producției interne, există riscuri legate de lipsa unei definiții clare pentru „consumatorul vulnerabil”. Această lipsă de claritate la nivelul Ministerului Muncii face dificilă măsurarea impactului programelor de sprijin, în condițiile în care întreaga strategie de accesibilitate se bazează pe această noțiune nedefinită.
Un alt obstacol major este reprezentarea sectorului în documentele oficiale, având în vedere că din cele 148 de pagini ale Programului de Guvernare, doar aproximativ șapte sunt dedicate explicit sectorului energetic. De asemenea, Strategia Energetică adoptată în noiembrie 2024 este considerată deja perimată din cauza volatilității pieței europene și a riscurilor climatice. Este necesară o rescriere completă a strategiei, bazată pe date reale și pe un calendar de implementare care să elimine amânările politice din procesul de modernizare.
În România, statul deține peste 70% din producția de energie, un avantaj care este însă limitat de procedurile de achiziții publice. Această structură de proprietate, combinată cu legislația actuală, transformă companiile de stat în elemente care încetinesc dezvoltarea sectorului. În prezent, managerii acestor companii sunt limitați de un sistem care penalizează transparența și viteza de execuție a proiectelor de infrastructură necesare pentru securitatea energetică a țării.